2024 EDITION / 2024 年度成果2024 年
2024 年
中小银行金融科技指数
2024 年发布,以 2023 年数据为评价基础。评价样本为 412 家银行,其中中小银行 406 家;结果按银行类型划分梯队。
SAMPLE AND DATA / 样本与数据
样本与数据
课题组以中国人民银行《银行业金融机构法人名单》为起点,从银行官网、中国货币网等渠道补充年报,整理了 541 家银行 2015—2023 年的可用年报资料,其中中小银行 535 家;纳入资料库的银行在这一时期至少有 3 年可查数据。
2024 年发布的指数以 2023 年数据为评价基础,参与评价的银行为 412 家,其中中小银行 406 家。541 家是跨年度资料的覆盖范围,412 家是 2023 年的评价样本。
数据来源
- 银行名单
- 中国人民银行《银行业金融机构法人名单》,与 Wind 数据库名单匹配
- 年报
- 数据库年报,以及从银行官网、中国货币网等渠道补充搜集的年报
- 财务数据
- Wind
- 违规数据
- 锐思(RESSET)金融研究数据库
- 专利与软件著作权
- 专利记录;中国版权保护中心软件著作权登记信息
- 董监高信息
- 年报,并用爱企查等企业信息查询平台补充
| 银行类型 | 样本 | 样本第一梯队 | 发布的梯队结果 |
|---|---|---|---|
| 股份制银行 | 12 | 第一梯队 6 家 | |
| 城市商业银行 | 99 | 第一梯队 10 家 | |
| 农村商业银行 | 206 | 第一梯队 10 家 | |
| 民营银行 | 6 | 第一梯队 3 家 | |
| 村镇银行 | 49 | 第一梯队 10 家 | |
| 国有银行和外资银行 | 40 | 梯队结果未在发布材料中列出 | |
| 合计 | 412 | 其中中小银行 406 家 | |
TECHNICAL ROUTE / 技术路线
技术路线
年报信息经过文本处理,与违规数据和知识产权数据一起形成七类变量;再以已有行业排名为训练依据估计权重,得到综合评价。
- 1
数据收集
- 中国人民银行《银行业金融机构法人名单》
- 与 Wind 数据库名单匹配
- 网络爬虫获取银行年报
- 违规数据
- 专利数据
- 软件著作权数据
- 2
数据处理
- 年报转换为文本(锐思 RESSET 数据库)
- 提取组织架构、董监高、词频和财务信息
- 文本分析:判断是否与金融科技相关
- 违规数据同样经过金融科技相关性判断
- 专利与软件著作权数据不经文本筛选
- 3
指标构建:七类变量
- 金融科技相关词频
- 金融科技相关组织架构
- 金融科技相关董监高背景
- 金融科技相关违规记录
- 发明专利
- 实用新型专利
- 软件著作权
- 4
权重估计与综合评价
- 以已有行业排名作为训练依据
- 用经典回归方法估计变量权重
- 对 2023 年样本银行进行综合评价
- 按银行类型分别划分梯队
- 年报信息
- 违规数据
- 知识产权数据
- 模型估计
VARIABLES AND WEIGHTS / 变量与权重
变量与权重
金融科技词典
词频变量依赖金融科技词典。词典由政策文本与非金融科技文本的差集得到,再用主题模型扩充。
两版《金融科技发展规划》分词 → 金融科技相关词库
三版《中华人民共和国商业银行法》分词 → 金融科技不相关词库
差集提取
金融科技词典用于年报词频统计
词库类别
金融科技相关技术
- 人工智能
- 区块链
- 云技术
- 大数据
- 物联网
- 移动互联
- 应用
- 监管与风控
七类变量的形成
| 建模变量 | 提取内容与处理方法 | 指标含义 |
|---|---|---|
| 金融科技相关词频 | 用金融科技词典检索银行年报,统计相关词汇的出现情况。 | 反映年报对金融科技的关注和披露程度,需结合其他变量理解。 |
| 金融科技相关组织架构 | 定位“组织架构”“部门设置”等内容,匹配“金融科技”“信息科技”“数据管理”等关键词及“部”“中心”等组织名称。 | 反映银行在技术与数字化相关职能上的组织设置。 |
| 金融科技相关董监高背景 | 从年报中识别计算机、软件、信息科学等教育背景,以及 IT、研发、数字化转型等相关任职经历,并用企业信息查询平台补充。 | 反映董事、监事和高级管理人员中与金融科技相关的人力资源背景。 |
| 金融科技相关违规记录 | 整理银行违规数据,经文本分析判断其中与金融科技相关的记录。 | 从治理与风险角度补充技术投入和应用信息。 |
| 发明专利 | 汇集银行对应的发明专利记录。 | 反映可通过专利记录观察的技术创新活动。 |
| 实用新型专利 | 汇集银行对应的实用新型专利记录,与发明专利分别处理。 | 从另一类知识产权记录观察技术创新活动。 |
| 软件著作权 | 整理银行对应的软件著作权登记信息。 | 反映软件相关知识产权积累。 |
权重估计
发布资料采用结合已有排名训练权重的方法:以已有行业排名作为训练依据,用计量经济学中的经典回归方法估计各变量与排名之间的关系,再用估计得出的权重对样本银行进行综合评价。权重来自模型估计,不是对五个维度的简单平均。
FRAMEWORK / 研究框架
五个维度与所依据的信息
2024 年 12 月的论坛报告说明了各维度主要依据的信息。年报词频同时用于三个维度,金融科技运营则结合三类信息,因此五个维度与七类变量不是一一对应关系,不能把七类变量当作维度分项得分。
- 01
金融科技战略实施
关注金融科技在银行发展战略中的部署,以及数字化转型的推进。
主要依据
- 年报词频
- 02
人才与组织结构
考察金融科技相关人才背景、管理层经历与组织部门设置。
主要依据
- 组织架构
- 董监高背景
- 03
信息技术治理与风险
将技术治理与相关风险信息纳入评价,关注技术应用中的管理要求。
主要依据
- 违规记录
- 04
金融科技运营
考察金融科技在业务运营中的应用及技术能力建设。
主要依据
- 年报词频
- 专利
- 软件著作权
- 05
金融科技服务
关注技术在金融服务中的运用,以及对银行服务能力的支持。
主要依据
- 年报词频
READING THE RESULTS / 结果解读
如何理解结果
- 梯队在各银行类型内部划分,同一梯队内不分先后。网站列出发布材料中的第一梯队银行,银行名称沿用发布时的名称。
- 指标反映公开资料中可观察到的金融科技特征,是研究性评价,不是信用评级,也不是银行经营状况的综合排名。
- 权重由模型根据训练所用的已有排名估计得出;模型中的统计关系不代表因果效应。
- 发布资料说明了变量类别和建模思路,未列出最终系数、标准化方法和分数转换公式,因此网站不展示得分。比较不同年度结果时,应先核对样本、数据年份、指标定义和模型是否一致。
2024 RESULTS / 第一梯队
第一梯队银行
以下为 2024 年 12 月论坛报告列出的第一梯队银行,共 39 家,按银行类型分组。
股份制银行第一梯队 · 本类型样本 12 家
上海浦东发展银行股份有限公司
中信银行股份有限公司
平安银行股份有限公司
招商银行股份有限公司
中国光大银行股份有限公司
城市商业银行第一梯队 · 本类型样本 99 家
北京银行股份有限公司
杭州银行股份有限公司
南京银行股份有限公司
宁波银行股份有限公司
厦门国际银行股份有限公司
广州银行股份有限公司

上海银行股份有限公司
长沙银行股份有限公司
中原银行股份有限公司
重庆银行股份有限公司
农村商业银行第一梯队 · 本类型样本 206 家

北京农村商业银行股份有限公司
亳州药都农村商业银行股份有限公司
成都农村商业银行股份有限公司

江苏常熟农村商业银行股份有限公司
江苏江阴农村商业银行股份有限公司
江苏昆山农村商业银行股份有限公司
江苏张家港农村商业银行股份有限公司
青岛农村商业银行股份有限公司
上海农村商业银行股份有限公司
重庆农村商业银行股份有限公司
民营银行第一梯队 · 本类型样本 6 家
深圳前海微众银行股份有限公司
湖南三湘银行股份有限公司
浙江网商银行股份有限公司
村镇银行第一梯队 · 本类型样本 49 家

慈利沪农商村镇银行股份有限公司
上海崇明沪农商村镇银行股份有限公司
泰安沪农商村镇银行股份有限公司
日照沪农商村镇银行股份有限公司
阳谷沪农商村镇银行股份有限公司
涟源沪农商村镇银行股份有限公司
重庆黔江银座村镇银行
重庆黔江银座村镇银行股份有限公司
临澧沪农商村镇银行股份有限公司
浙江海盐湖商村镇银行股份有限公司
宁阳沪农商村镇银行股份有限公司
没有找到匹配的银行,请换一个关键词。
标识用于识别银行,取自银行官网或其官方应用;暂未取得标识的银行则显示名称。
XIAMEN · 14 DECEMBER 2024
论坛报告
2024 年 12 月 14 日,孙佳婧在厦门大学举行的中国金融论坛·第十五届《金融研究》论坛上,代表课题组报告了中小商业银行金融科技竞争力评价指标体系的研究成果。
厦门大学会议报道 ↗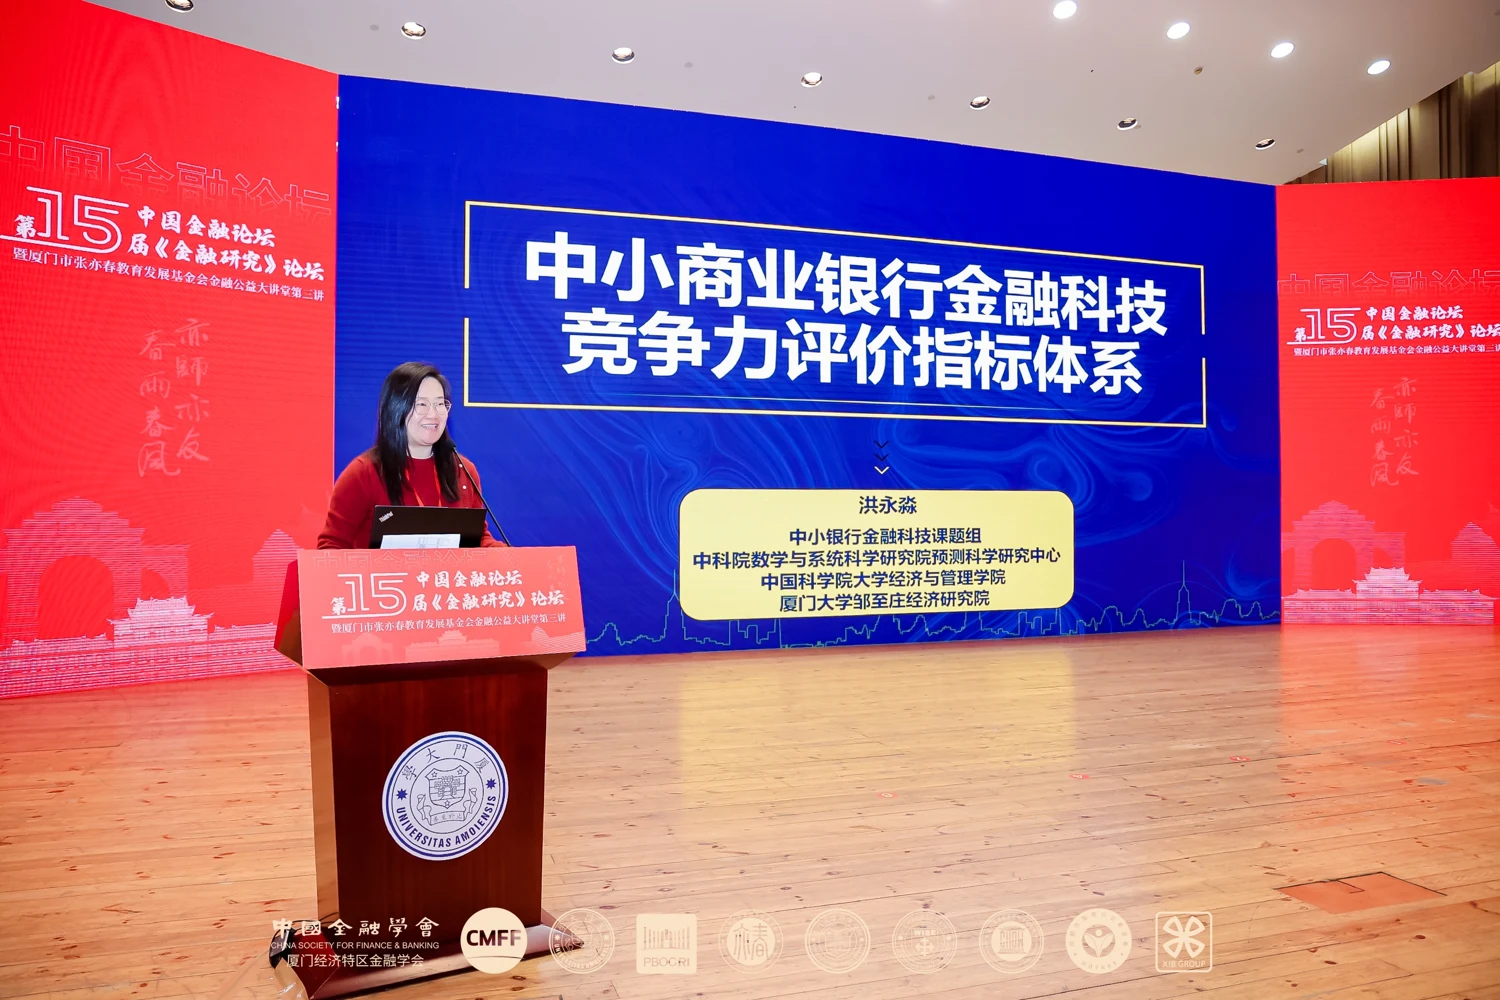
资料依据
- 2024 年 10 月发布资料《中小商业银行数字金融竞争力评价指标体系》第 3 章:数据搜集、文本分析、解释变量与建模方法(图 3、图 6—图 8)。
- 同期技术报告第 2.1 节:数据来源。
- 2024 年 12 月论坛报告演示稿与讲稿:各维度依据的信息、各类型样本数与第一梯队名单。